INFOCHIEF ACADEMY · CIO KNOWLEDGE SERIES · BÀI 07
CIO và CFO: Chuyển câu chuyện ngân sách công nghệ thành cuộc đối thoại về giá trị
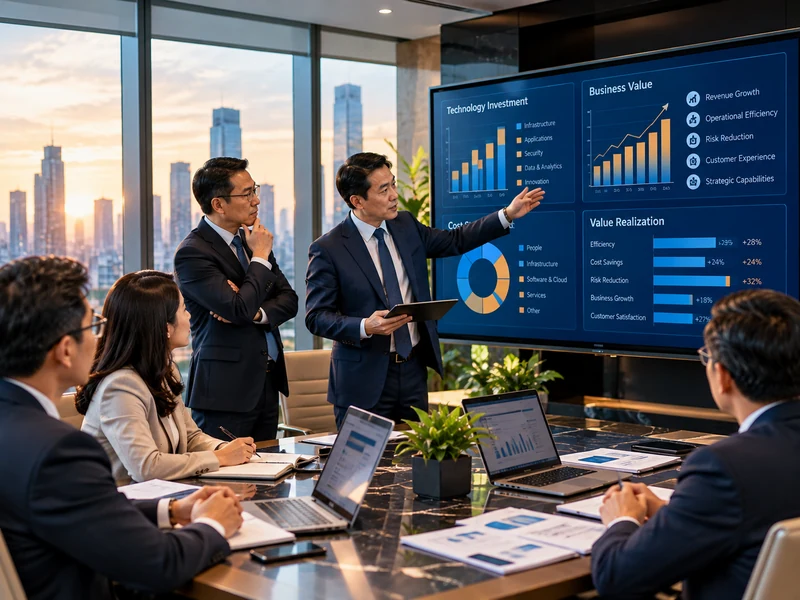
CFO hỏi “vì sao chi phí cloud tăng?”, CIO trả lời “vì nhu cầu sử dụng tăng”. Cả hai đều đúng nhưng cuộc đối thoại vẫn chưa giúp doanh nghiệp ra quyết định. Muốn biến ngân sách IT từ một khoản phải kiểm soát thành một danh mục đầu tư cần quản trị, CIO và CFO phải dùng chung một ngôn ngữ về giá trị, rủi ro, đơn vị kinh tế và lựa chọn đánh đổi.
Biên soạn: Infochief Academy · Chuyên đề: Giám đốc Công nghệ Thông tin – CIO
Vấn đề không phải CIO và CFO nói hai ngôn ngữ khác nhau
Khác biệt thực sự nằm ở đối tượng quản trị. CIO nhìn thấy hệ thống, năng lực, kiến trúc, dịch vụ và rủi ro kỹ thuật. CFO nhìn thấy chi phí, dòng tiền, cam kết hợp đồng, dự báo và hiệu quả sử dụng vốn. Nếu hai bên chỉ cố “dịch” thuật ngữ cho nhau mà không có một mô hình quyết định chung, cuộc họp ngân sách vẫn dễ biến thành tranh luận bảo vệ con số.
Thay vì hỏi “IT tốn bao nhiêu?”, doanh nghiệp cần thêm ba câu hỏi: chi phí đó gắn với năng lực kinh doanh nào, lợi ích hoặc rủi ro nào được quản lý, và quyết định nào có thể thay đổi mức chi. Đây là nền tảng để CIO lãnh đạo công nghệ theo giá trị phối hợp hiệu quả với tài chính.
Từ cost center sang value portfolio: thay đổi cách nhìn trước khi thay đổi con số
Một budget chỉ chia theo hardware, software, cloud, nhân sự và dịch vụ thuê ngoài thuận tiện cho kế toán nhưng chưa đủ cho quản trị. CIO và CFO nên bổ sung một góc nhìn theo purpose: vận hành năng lực thiết yếu, tuân thủ/rủi ro, nâng hiệu quả, tăng trưởng và đổi mới. Khi một khoản chi có “địa chỉ giá trị”, việc cắt giảm hoặc tăng đầu tư trở nên có cơ sở hơn.
| Góc nhìn chi phí | Câu hỏi cũ | Câu hỏi quản trị tốt hơn |
|---|---|---|
| Cloud | Tháng này tăng bao nhiêu? | Chi phí trên mỗi đơn hàng/khách hàng/workload thay đổi thế nào? |
| Ứng dụng | Có bao nhiêu license? | License nào tạo năng lực thiết yếu, license nào ít sử dụng? |
| Dự án | Đã giải ngân bao nhiêu? | Lợi ích nào đã được xác minh, rủi ro nào còn lại? |
| An toàn thông tin | Chi phí bảo mật có cao không? | Mức phơi nhiễm rủi ro nào được giảm và còn vượt khẩu vị ở đâu? |
Một “cây chi phí” tốt phải nối được tới đơn vị kinh tế
CFO cần khả năng truy vết chi phí; CIO cần khả năng giải thích hành vi tiêu thụ công nghệ. Hai nhu cầu gặp nhau ở mô hình cost allocation đủ thực dụng. Không nhất thiết phải phân bổ 100% chi phí tới từng giao dịch ngay từ đầu. Hãy bắt đầu bằng các cost pool lớn, owner rõ, driver hợp lý và mức độ chính xác đủ cho quyết định.
FinOps Foundation nhấn mạnh cộng tác giữa engineering, finance và business, đồng thời khuyến khích sử dụng unit economics và value-based metrics thay vì chỉ tổng chi phí. Với doanh nghiệp có cloud/SaaS biến động mạnh, nguyên tắc này giúp chuyển câu hỏi từ “ai làm chi phí tăng?” sang “chi phí tăng có đi cùng mức sử dụng và giá trị tăng tương ứng không?”.
CIO và CFO cần thống nhất “hợp đồng dữ liệu” cho ngân sách
Nhiều cuộc tranh luận ngân sách thực chất là tranh luận về dữ liệu: dự báo nào là bản chính, chi phí hợp đồng tính theo kỳ nào, headcount nào nằm trong IT, chi phí dự án có bao gồm vận hành sau go-live hay không. Trước khi nâng cấp dashboard, hai bên nên thống nhất data definitions.
Năm trường dữ liệu nên có cho mọi khoản đầu tư lớn
- Owner: ai sở hữu chi phí và ai sở hữu lợi ích.
- Baseline: hiện trạng chi phí/kết quả trước đầu tư.
- Forecast: dự báo theo kịch bản, không chỉ một con số duy nhất.
- Commitment: phần chi đã cam kết hợp đồng và phần còn linh hoạt.
- Outcome evidence: bằng chứng nào xác nhận lợi ích đã xảy ra.
Đội ngũ có thể chuẩn hóa các nguyên tắc này trong quản lý ngân sách IT và đưa vào quy trình quản trị của IT Manager thay vì chỉ xử lý vào mùa lập ngân sách.
Chu kỳ đối thoại CIO–CFO nên diễn ra quanh quyết định, không quanh báo cáo
Ngân sách công nghệ thay đổi nhanh hơn chu kỳ ngân sách năm, đặc biệt với cloud, SaaS và các sáng kiến số. Vì vậy một cuộc họp “actual versus budget” mỗi tháng chưa đủ. Nên thiết kế nhịp điều hành gồm ba tầng: theo dõi biến động, review danh mục và quyết định tái phân bổ.
| Nhịp | Mục tiêu | Câu hỏi chính |
|---|---|---|
| Hàng tháng | Phát hiện lệch dự báo | Khoản nào biến động, do volume, price hay scope? |
| Hàng quý | Tái ưu tiên danh mục | Lợi ích/rủi ro có thay đổi, dự án nào nên tăng/giảm nguồn lực? |
| Theo stage gate | Quyết định tiếp tục | Bằng chứng mới có đủ để đầu tư giai đoạn kế tiếp? |
| Hàng năm | Thiết kế năng lực dài hạn | Chi phí cố định, biến đổi và năng lực tương lai cân bằng ra sao? |
Tình huống minh họa: yêu cầu cắt 12% ngân sách IT
Ví dụ giả định: CFO yêu cầu giảm 12% ngân sách do doanh thu thấp hơn kế hoạch. Phản xạ phổ biến là chia đều 12% cho mọi hạng mục. Cách này dễ thực hiện nhưng có thể cắt cả năng lực tạo tăng trưởng và trì hoãn các kiểm soát rủi ro bắt buộc.
CIO đề xuất chia danh mục thành bốn nhóm: không thể cắt vì nghĩa vụ/rủi ro; có thể tối ưu mà ít ảnh hưởng; có thể trì hoãn theo stage; và có thể dừng vì lợi ích chưa đủ. CFO cung cấp cost commitments và tác động dòng tiền; business owner xác nhận tác động; CIO đánh giá kỹ thuật và chi phí chuyển đổi. Kết quả là quyết định cắt dựa trên giá trị và khả năng đảo ngược, không dựa trên tỷ lệ đồng đều.
Những tình huống như vậy cũng đòi hỏi năng lực quản lý chi phí và hiệu suất bộ phận IT để biến quyết định cấp lãnh đạo thành hành động ở cấp vận hành.
Ba sai lầm khiến cuộc đối thoại tài chính quay lại câu chuyện chi phí
1. Chỉ nói ROI khi lợi ích chưa có bằng chứng
ROI dự kiến là giả định. Khi đã triển khai, cần tách lợi ích dự báo, lợi ích đã xác minh và năng lực nền tảng chưa quy đổi tiền.
2. Đưa quá nhiều chi tiết kỹ thuật vào cuộc họp ngân sách
CFO cần hiểu driver, lựa chọn và tác động, không cần xem mọi metric hạ tầng. Chi tiết kỹ thuật nên nằm ở lớp drill-down.
3. Xem rủi ro như phần phụ của business case
Một khoản đầu tư giảm rủi ro có thể không tạo doanh thu trực tiếp nhưng vẫn có giá trị nếu rủi ro đó vượt ngưỡng chấp nhận. Việc này cần kết nối với quản trị rủi ro IT thay vì ép mọi sáng kiến vào một chỉ số tài chính duy nhất.
Checklist cho cuộc họp CIO–CFO có giá trị
- Mỗi biến động lớn được giải thích theo driver: volume, price, scope, efficiency hoặc timing.
- Mỗi khoản đầu tư lớn có owner lợi ích ngoài IT khi phù hợp.
- Phân biệt committed spend và discretionary spend.
- Dùng unit economics cho cloud/SaaS khi có thể.
- Trình bày ba kịch bản thay vì một forecast duy nhất cho các khoản biến động cao.
- Tách lợi ích dự báo và lợi ích đã xác minh.
- Đưa rủi ro còn lại vào cùng trang với chi phí và lợi ích.
- Mỗi cuộc họp kết thúc bằng quyết định: giữ, tăng, giảm, trì hoãn, dừng hoặc điều tra thêm.
Hành động nên bắt đầu: chọn 10 khoản chi công nghệ lớn nhất, bổ sung cho mỗi khoản một owner, business outcome, cost driver và mức độ linh hoạt. Chỉ riêng bước này thường đã thay đổi chất lượng đối thoại giữa CIO và CFO.
Business case phải được xem như một giả thuyết sống
Một business case được phê duyệt tại thời điểm đầu tư chỉ phản ánh thông tin tốt nhất ở thời điểm đó. Sau sáu hoặc mười hai tháng, giả định về volume, giá license, adoption, năng suất hay chi phí tích hợp có thể thay đổi. CIO và CFO nên coi business case là một tập giả thuyết cần được kiểm chứng qua các stage gate, không phải tài liệu được “đóng dấu” rồi cất đi.
Mỗi stage gate nên có ba lớp bằng chứng: evidence of delivery cho biết sản phẩm hoặc năng lực đã được bàn giao; evidence of adoption cho biết người dùng hoặc quy trình đã thay đổi; và evidence of benefit cho biết outcome kinh doanh đã xuất hiện. Nếu delivery tốt nhưng adoption thấp, vấn đề nằm ở change/adoption. Nếu adoption tốt nhưng benefit không xuất hiện, cần xem lại giả thuyết kinh doanh hoặc thiết kế quy trình.
Tối ưu chi phí không nên tách khỏi thiết kế kiến trúc
Nhiều sáng kiến giảm chi phí thất bại vì chỉ xử lý giá mua mà không xử lý cost driver. Giảm giá cloud 5% không quan trọng bằng thay đổi kiến trúc khiến workload sử dụng tài nguyên hiệu quả hơn; giảm license không bền vững nếu quy trình vẫn tạo nhu cầu công cụ trùng lặp. Vì vậy CIO nên đưa Finance vào các cuộc thảo luận unit cost, còn CFO cần chấp nhận rằng một số tiết kiệm đòi hỏi đầu tư ban đầu để giảm total cost of ownership về sau.
Đối thoại trưởng thành giữa CIO và CFO vì thế không kết thúc ở “budget approved”. Nó tạo một cơ chế liên tục để cùng đánh giá giả thuyết, quan sát cost driver, bảo vệ năng lực tạo giá trị và dừng các khoản đầu tư không còn hợp lý.
Bài viết liên quan
Nguồn tham khảo
- FinOps Foundation – FinOps Framework
- FinOps Foundation – FinOps Principles
- ISACA – COBIT resources
- ISO/IEC 38500:2024 – Governance of IT for the organization
Các nguồn trên được dùng làm tài liệu tham khảo cho nguyên tắc quản trị, tài chính, đo lường hoặc quản lý rủi ro. Nội dung bài viết là diễn giải ứng dụng của Infochief Academy.